Evaluar la viabilidad económica de un centro de trasteros exige aislar las variables críticas que condicionan el retorno sobre el capital invertido. A diferencia de otros arrendamientos terciarios, el alquiler de trasteros no descansa en uno o dos inquilinos de larga duración, sino en una cartera granular de clientes con necesidades y periodos de estancia dispares.
Comprender la relación entre superficie construida, superficie útil comercializable y costes fijos mensuales permite proyectar la tesorería con realismo antes de acometer las obras de adecuación.
1. La métrica fundamental: ratio de superficie neta alquilable
El error inicial más frecuente al dimensionar un centro consiste en extrapolar los ingresos sobre la superficie total del inmueble.
En un centro de self-storage bien diseñado, los pasillos de circulación peatonal, las zonas de carga, las escaleras o montacargas y los espacios técnicos absorben entre un 25% y un 35% de la superficie total en planta. Por consiguiente, el ratio de superficie neta alquilable suele situarse entre el 65% y el 75%:
$$\text{Superficie Neta Alquilable (SNA)} = \text{Superficie Construida} \times \text{Ratio de Eficiencia (0,65 a 0,75)}$$
Por ejemplo, un local de 500 metros cuadrados construidos con una distribución geométrica favorable suele generar entre 325 y 375 metros cuadrados netos de trasteros alquilables. Cualquier cálculo de ingresos debe fundamentarse exclusivamente sobre la superficie neta comercializable.
2. Estructura de costes fijos y variables
Los centros de trasteros destacan por una estructura de costes operativos relativamente predecible. Al tratarse de un modelo donde el cliente gestiona la colocación de sus pertenencias, los costes variables asociados al consumo directo son reducidos.
Los gastos periódicos se desglosan en tres categorías:
Costes fijos del inmueble
- Renta o amortización del local: El principal coste operativo mensual. En locales urbanos suele negociarse un periodo de carencia inicial de varios meses para compensar la tramitación de licencias y la ejecución de la obra.
- Impuesto sobre Bienes Inmuebles (IBI) y vado: Tributación municipal asociada al inmueble y reserva de espacio en la vía pública para carga y descarga.
- Seguro multirriesgo de continente: Póliza que cubre incendio, daños por agua y responsabilidad civil de las instalaciones.
Costes operativos y suministros
- Electricidad: Concentrada en la iluminación de pasillos y la ventilación forzada. El empleo de detectores de presencia por zonas limita el consumo eléctrico a las áreas donde transitan clientes.
- Telecomunicaciones y seguridad: Conexión de fibra óptica para el sistema de cámaras de alta definición y cuota de mantenimiento de la central receptora de alarmas.
- Mantenimiento y limpieza: Limpieza regular de zonas comunes y revisión anual reglamentaria de extintores y bocas de incendio equipadas.
Costes de administración y software
- Asesoría fiscal y laboral: Presentación de liquidaciones tributarias y gestión documental.
- Software de gestión: Plataforma operativa para supervisar unidades, contratos y registro de cobros.
3. Composición de ingresos y política de precios
La facturación mensual proviene del sumatorio de las cuotas de alquiler de cada módulo ocupado. Las tarifas no son lineales: el precio unitario por metro cuadrado disminuye conforme aumenta el tamaño de la unidad.
Una unidad pequeña de 1,5 metros cuadrados soporta una tarifa por metro cuadrado sensiblemente superior a una unidad de 10 metros cuadrados. Esto se debe a que el cliente particular valora la solución a su problema de espacio doméstico y compara el coste total con conservar una habitación libre en su vivienda.
Los ingresos pueden complementarse mediante fuentes secundarias:
- Venta de material de embalaje (cajas de cartón, cinta adhesiva, plástico de burbujas, fundas para colchones).
- Alquiler de estanterías metálicas modulares para clientes que almacenan archivos o pequeñas piezas de comercio electrónico.
- Coberturas ampliadas de seguro sobre el contenido almacenado.
4. Cálculo del punto de equilibrio (break-even)
El punto de equilibrio determina el nivel de ocupación en metros cuadrados necesario para que los ingresos mensuales igualen a la totalidad de los costes operativos fijos y periódicos.
$$\text{Metros cuadrados para equilibrio} = \frac{\text{Costes Operativos Mensuales}}{\text{Ingreso Medio por Metro Cuadrado Útil}}$$
En centros urbanos en España, este umbral suele alcanzarse cuando el operador mantiene alquilado entre el 55% y el 65% de la superficie útil disponible.
Hasta alcanzar dicho umbral, el proyecto consume liquidez para financiar el desfase operativo. Prever un fondo de maniobra suficiente para soportar los primeros 12 meses resulta esencial para la viabilidad de la inversión.
5. Curva de comercialización y maduración del centro
La absorción de la oferta de trasteros es gradual. Salvo campañas excepcionales de preventa, un centro recién inaugurado no se llena de forma inmediata.
La evolución temporal habitual sigue tres etapas:
- Fase de arranque (meses 1 a 6): Ocupación inicial alcanzada principalmente por vecinos cercanos y profesionales de proximidad. La ocupación suele situarse entre el 20% y el 40%.
- Fase de aceleración (meses 7 a 14): Incremento de la visibilidad local, recomendaciones de clientes existentes y consolidación del posicionamiento web en búsquedas de proximidad. El centro alcanza el punto de equilibrio operativo.
- Fase de maduración (meses 15 en adelante): Ocupación estabilizada entre el 80% y el 90%. En este punto, la gestión se orienta a optimizar la disponibilidad de las unidades vacías, contener la rotación y mantener el control puntual de los cobros periódicos.
6. Control de los indicadores clave desde el panel
Mantener la rentabilidad proyectada exige supervisar periódicamente tres indicadores esenciales:
- Ocupación física vs. ocupación económica: La ocupación física mide el porcentaje de metros cuadrados ocupados; la ocupación económica refleja el porcentaje de ingresos reales percibidos frente al potencial teórico del centro si todas las unidades estuviesen alquiladas a precio de tarifa.
- Tasa de rotación mensual: Porcentaje de contratos cancelados cada mes respecto a la base total de clientes activos. Un control visual de bajas permite preparar la limpieza y reasignación de la unidad sin demoras.
- Trazabilidad de cobros e impagos: El registro metódico de las fechas de cobro y de las transferencias recibidas evita que las incidencias de pago se conviertan en pérdidas definitivas.
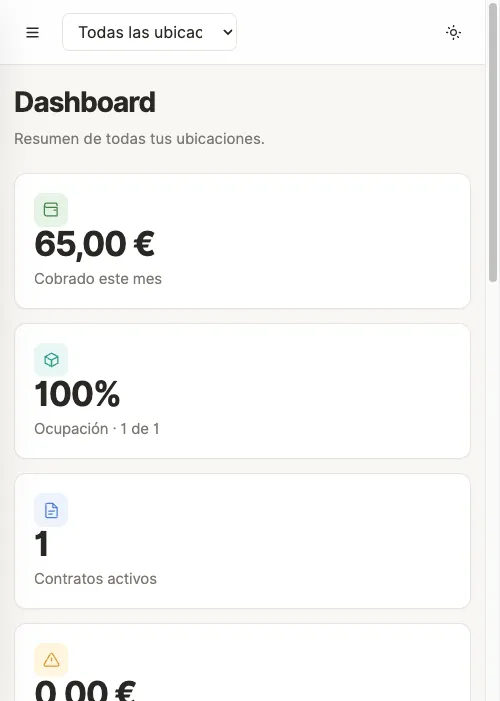
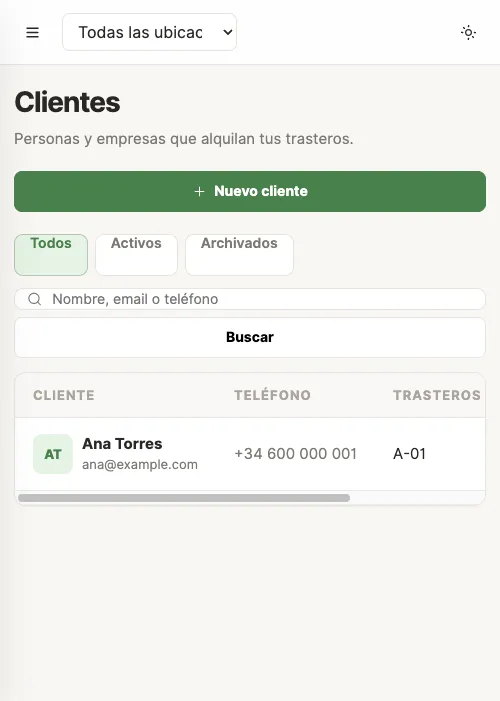
GestionaTrasteros proporciona el panel de control para seguir la ocupación por centro, el estado de cada trastero y el registro manual de cobros de forma centralizada.
El plan de negocio de un centro de trasteros ofrece solidez financiera cuando se dimensiona sobre la superficie útil real y se acompaña de un control administrativo riguroso. Si quieres estructurar los centros y unidades de tu proyecto desde la fase inicial, solicita una demostración y te enseñamos cómo llevar la operativa con claridad.